TL;DR — 2025 年亞太再生醫療臨床試驗數以 990 件首度超越北美的 916 件,但拆開看,中國下半年成長 20%、美國 8%。衛福部長石崇良把這個反轉讀成「機會也是隱憂」,並給出台灣的方向:不追 phase 3,強化 phase 1、phase 2 的早期試驗優勢。
2026 年 8 月 15 日,衛生福利部石崇良部長在 2026 生命科學.智慧產權.品牌金融國際高峰論壇談〈再生醫療法推動與國際接軌〉,演講 22 分鐘、簡報 20 頁。這是三篇整理的上篇,對應簡報第 1 至 6 頁與演講前段。
這條線的前幾篇,我拆過再生醫療的權責關係與附款許可的准入路徑;這三篇處理的是同一套制度上路後的第一次官方公開說明。更多這類記錄收在沉思與記憶。
關於本文的來源分層
- 引號內為石崇良部長現場發言,依順稿引錄。
- 未加引號的敘述,內容出自簡報原件或逐字稿。第 2 頁的部分細節原僅見於簡報原圖,已依原圖補錄。
- 編者本人的判斷與推論,一律集中在文末「編者觀察」,不混入正文。
台灣再生醫療的起點為什麼是 2018 年?
 簡報第 1 頁 演講封面:再生醫療法推動與國際接軌
石崇良部長把台灣再生醫療的起點放在 2018 年。
「再生醫療,台灣真正的起步,當然我們過去很長的時間都有臨床試驗,不過真正的起步應該是在疫情之前的 2018 年。那一年我們修訂了特管辦法,讓自體的細胞治療可以進入到臨床使用。在一些嚴格的規範之下,台灣從過去單純去做臨床試驗,走到可以在臨床應用。」
接著他說仍有問題:「不過還是碰到很多的問題,包含它程序的繁瑣,包含它的擴散能力等等。」
因此有了雙法與雙軌制。他說明選擇雙軌的理由:「著眼在細胞治療本身特性跟傳統分子藥物的差異,所以我們採取技術與藥品的雙軌管理制度。」目的是「讓臨床試驗跟產品之間的接軌能夠更快。最終就是希望能夠 early access,讓更多的民眾在需要的時候,能夠有使用的機會。」
雙軌制的細節見第二篇。這一篇處理的是簡報前六頁:他用什麼理由說明現在要動。
後疫時代全球醫療體系面臨哪些關鍵挑戰?
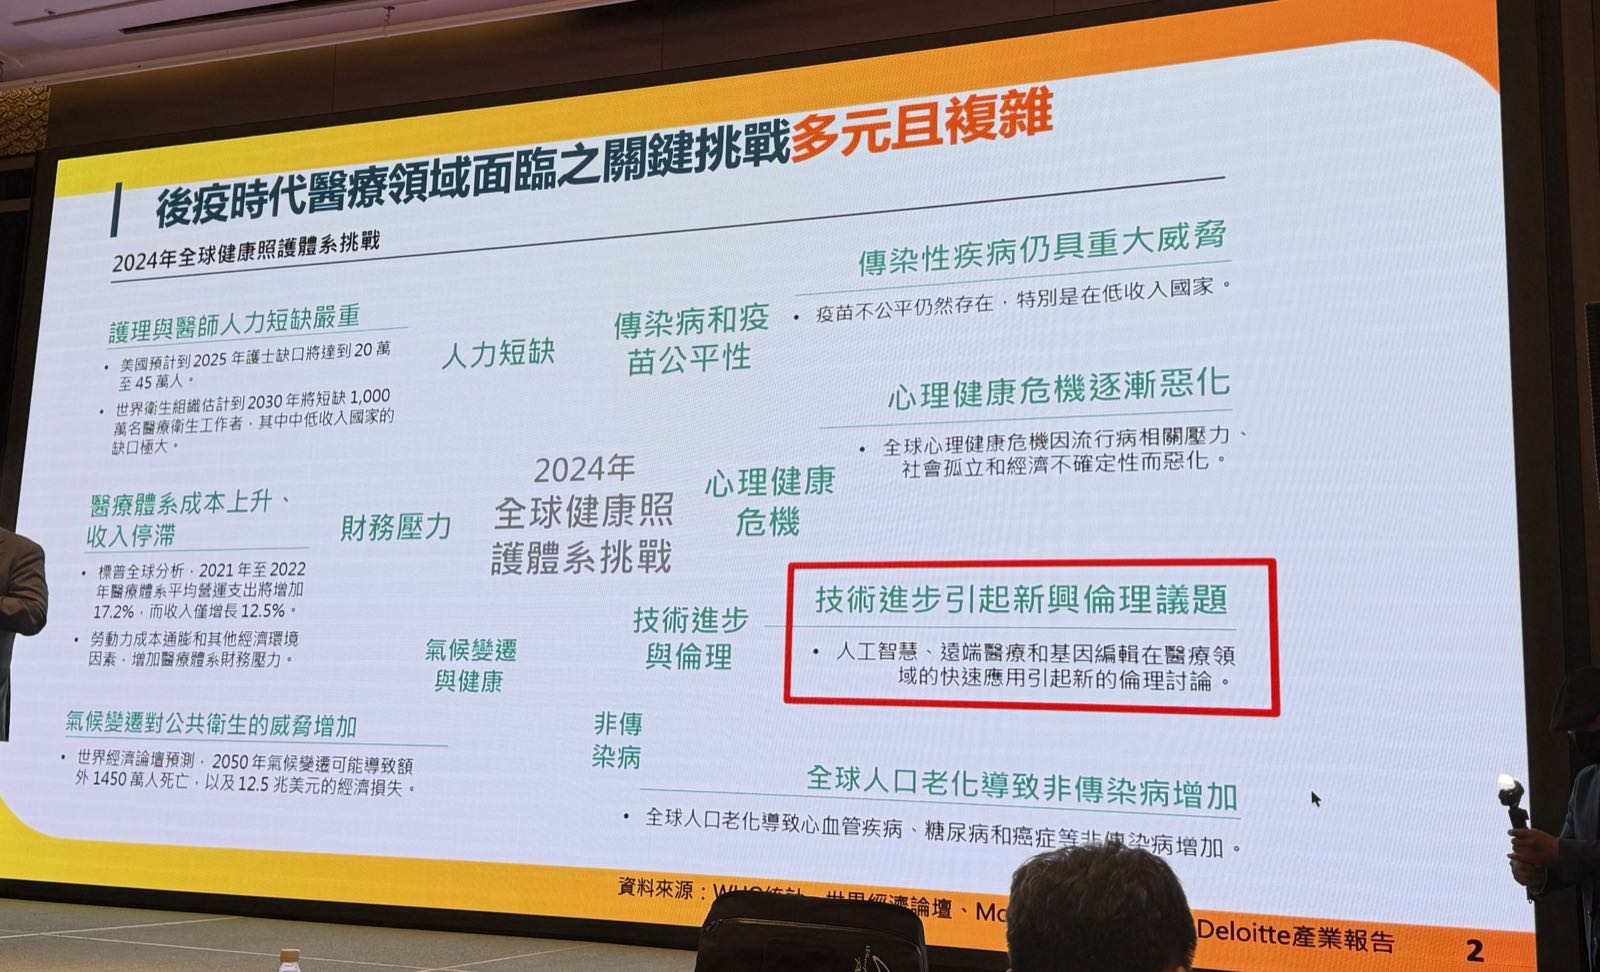 簡報第 2 頁 後疫時代醫療領域面臨之關鍵挑戰
簡報第 2 頁列出 2024 年全球健康照護體系的關鍵挑戰,頁面副標為「多元且複雜」。中央輪狀圖上有七項:人力短缺、財務壓力、傳染病和疫苗公平性、心理健康危機、技術進步與倫理、氣候變遷與健康、非傳染病。
以下三項附有數字說明。
人力短缺。 美國預計到 2025 年護士缺口達 20 至 45 萬人。世界衛生組織估計到 2030 年將短缺 1,000 萬名醫療衛生工作者,其中中低收入國家的缺口極大。
財務壓力。 原圖標示為標普全球分析:2021 至 2022 年醫療體系平均營運支出增加 17.2%,收入僅成長 12.5%,兩者相差 4.7 個百分點。原圖另列勞動力成本通膨與其他經濟環境因素,也在增加醫療體系的財務壓力。
氣候變遷。 世界經濟論壇預測,2050 年氣候變遷可能導致額外 1,450 萬人死亡,以及 12.5 兆美元的經濟損失。
簡報用紅框標出的是另一項:技術進步引起新興倫理議題——人工智慧、遠端醫療與基因編輯在醫療領域的快速應用,引起新的倫理討論。
(資料來源:WHO 統計、世界經濟論壇、McKinsey 產業報告、Deloitte 產業報告。)
石崇良部長在這一頁講了一段話:
「我認為二十一世紀是醫學史上非常重要的一個時刻。像我們過去想像的長生不老藥,不斷地發生,而且在落地當中。大家可以想像,你在星際大戰裡面看到的機器人,現在竟然就已經在我們的旁邊走動。這在二十一世紀的醫療進步上,我們過去可能想了很久,但是現在陸陸續續可以看得到。」
隨即補上:「但是這些技術的進步,也有很多新的倫理爭議出現,這個也是我們必須重視的。所以我們面臨到一些挑戰,同時也有一些機會。特別是在機會的部分,就是整個政策上如何去引導再生醫療這個領域跟產業的方向的發展。」
台灣的挑戰與機會
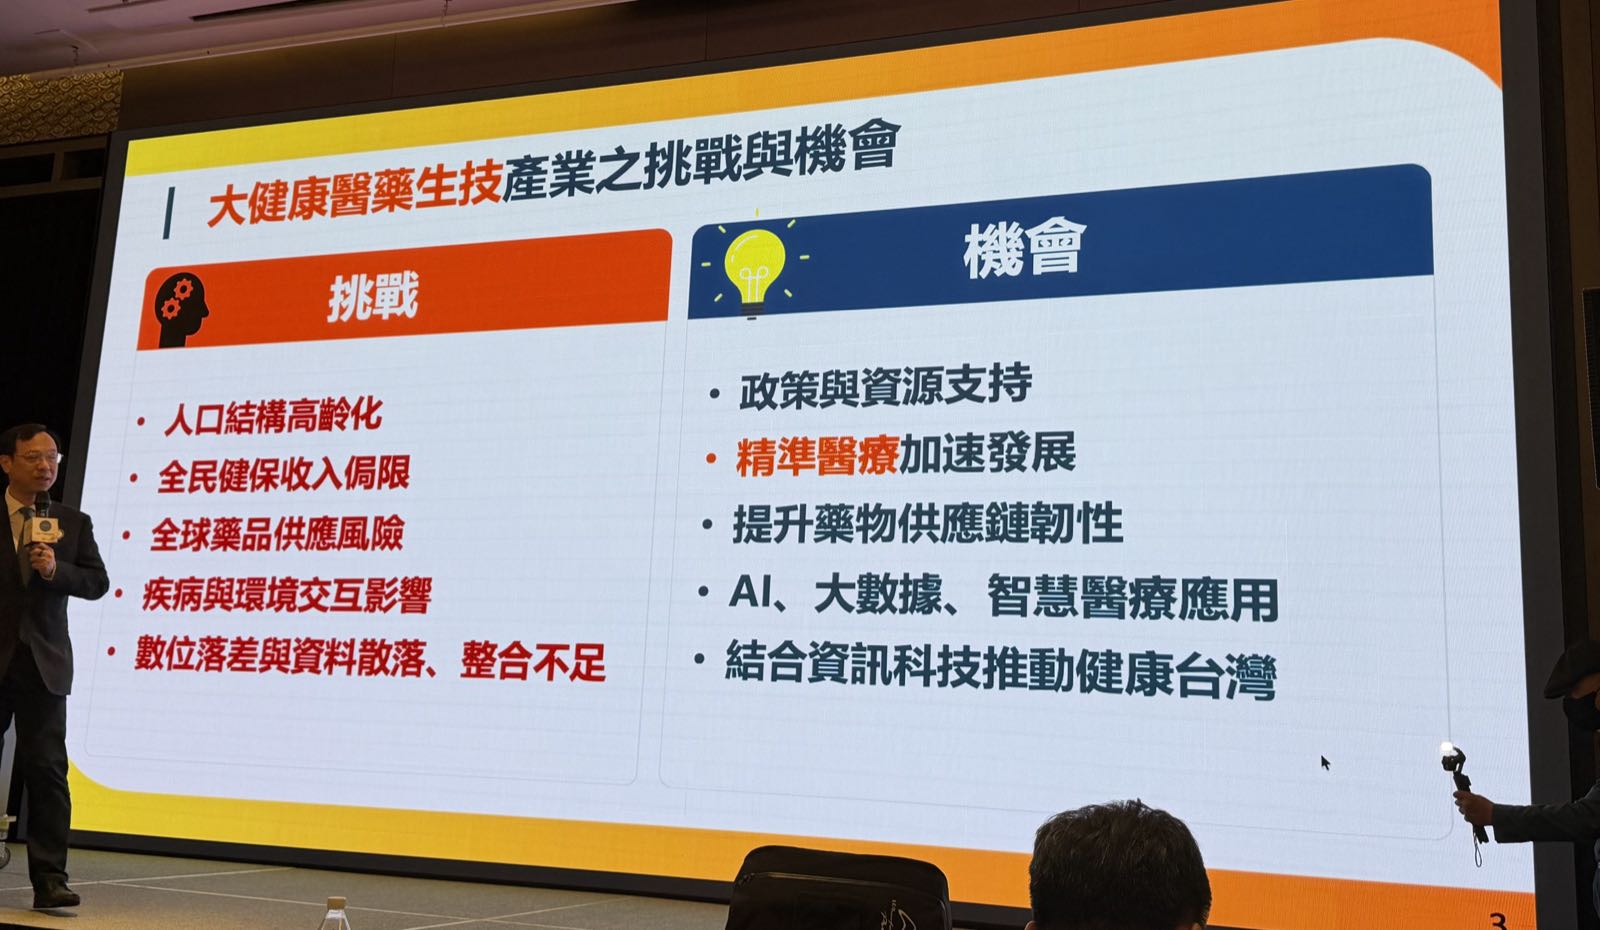 簡報第 3 頁 大健康醫藥生技產業之挑戰與機會
簡報第 3 頁把場景拉回台灣。
挑戰:人口結構高齡化;全民健保收入侷限;全球藥品供應風險、疾病與環境交互影響;數位落差與資料散落、整合不足。
機會:政策與資源支持、精準醫療加速發展;提升藥物供應鏈韌性;AI、大數據與智慧醫療應用;結合資訊科技推動健康台灣。
11.5% 和 34%:兩個成長率各自在講哪個市場?
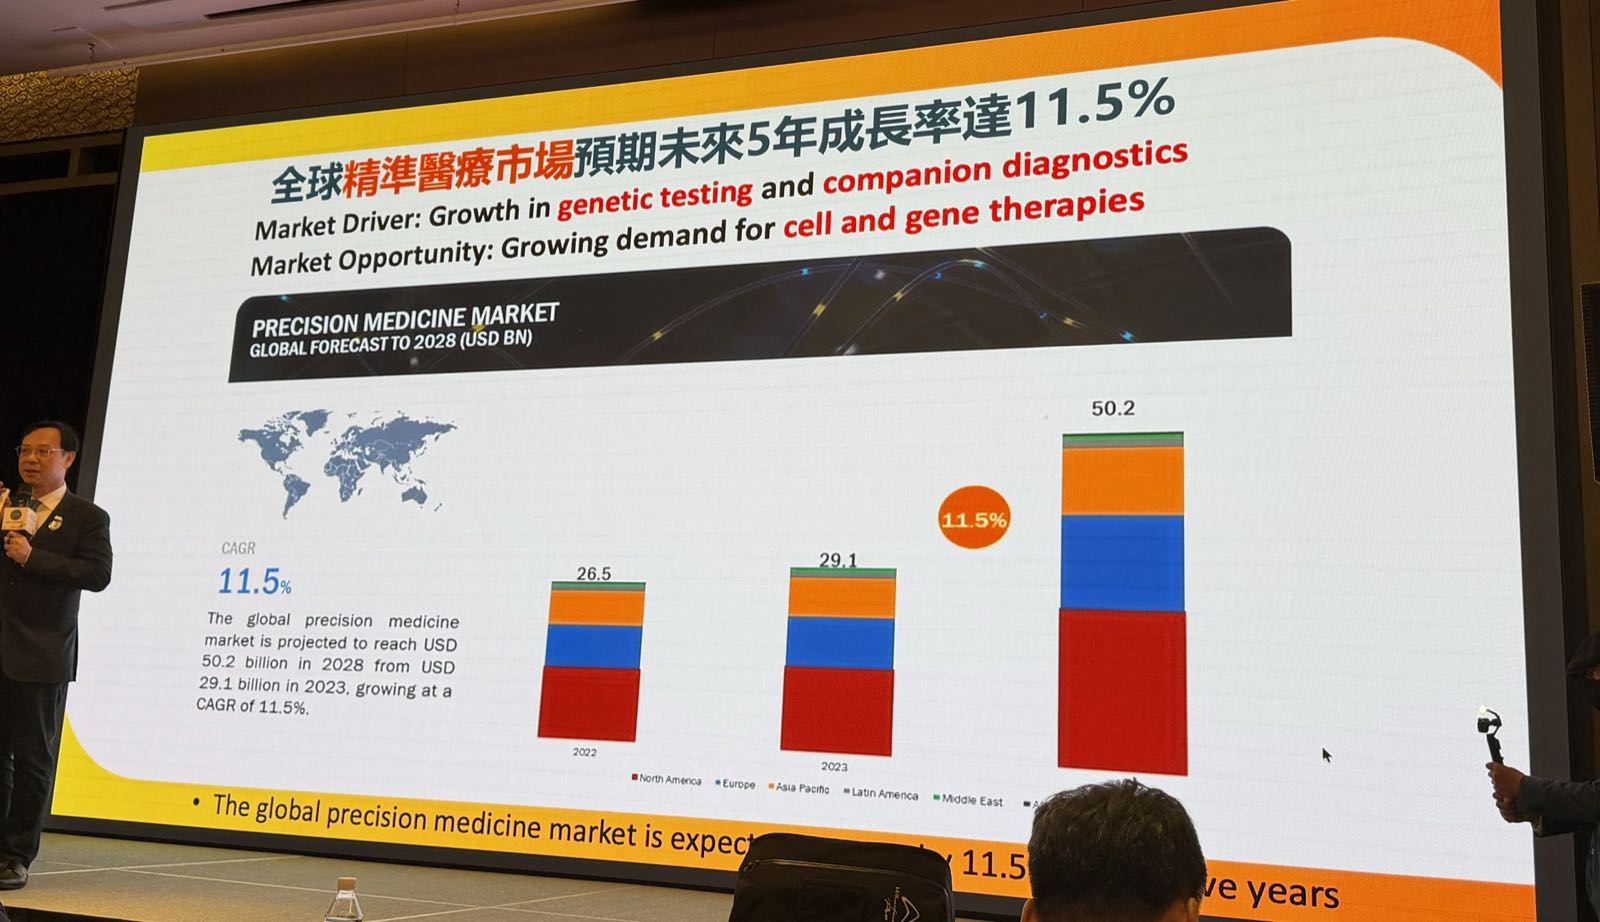 簡報第 4 頁 全球精準醫療市場預期未來 5 年成長率達 11.5%
簡報第 4 頁是精準醫療市場。 全球規模 2022 年 265 億美元、2023 年 291 億美元,預估 2028 年達 502 億美元,年複合成長率 11.5%。市場驅動力來自基因檢測與伴隨式診斷的成長;市場機會來自細胞與基因治療的需求增加。區域結構涵蓋北美、歐洲、亞太、拉丁美洲、中東、非洲。(資料來源:Precision Medicine Market, Global Forecast to 2028。)
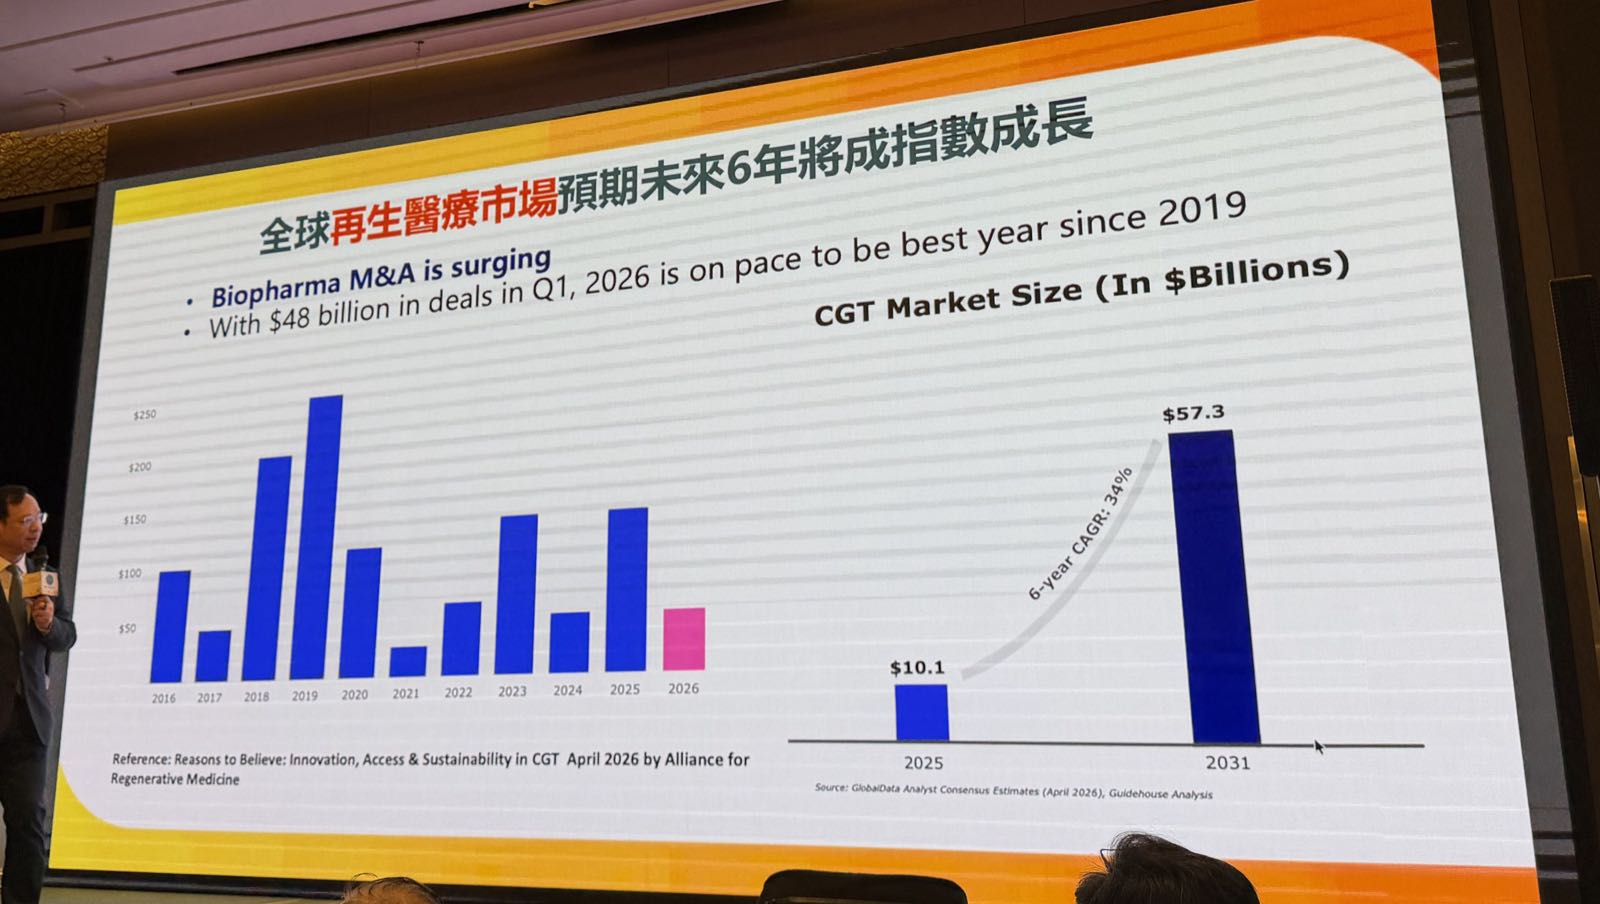 簡報第 5 頁 全球再生醫療市場預期未來 6 年將成指數成長
簡報第 5 頁才是再生醫療市場。 細胞與基因治療(CGT)市場規模 2025 年 101 億美元,預估 2031 年達 573 億美元,六年年複合成長率 34%。同一頁另載:生物製藥併購熱度上升,2026 年第一季交易金額已達 480 億美元,可望成為 2019 年以來最好的一年。(資料來源:Alliance for Regenerative Medicine《Reasons to Believe: Innovation, Access & Sustainability in CGT》2026 年 4 月;GlobalData Analyst Consensus Estimates 2026 年 4 月;Guidehouse Analysis。)
石崇良部長在台上把兩個數字對著講:
「當時的預測是以 11.5% 的速度成長⋯⋯但是今年的預測不同了。大家可以看得到,從 2025 年為基準,再往後推六年到 2031 年,這六年是以 34% 的成長。剛剛大家還記得那個數據是 11.5%,那是在疫情剛結束的時候。今年再往前去看的時候就發現,走出疫情之後,未來的預估是以 34% 的成長。」
**這裡要說清楚:11.5% 是精準醫療市場、34% 是 CGT 再生醫療市場,兩者是不同的市場,不是同一個市場的前後兩次預測。**部長在現場把兩張投影片併著講,引用數據時應回到簡報原件的歸屬。逐字稿編按亦已就此標註。
亞太的臨床試驗數什麼時候超過北美?
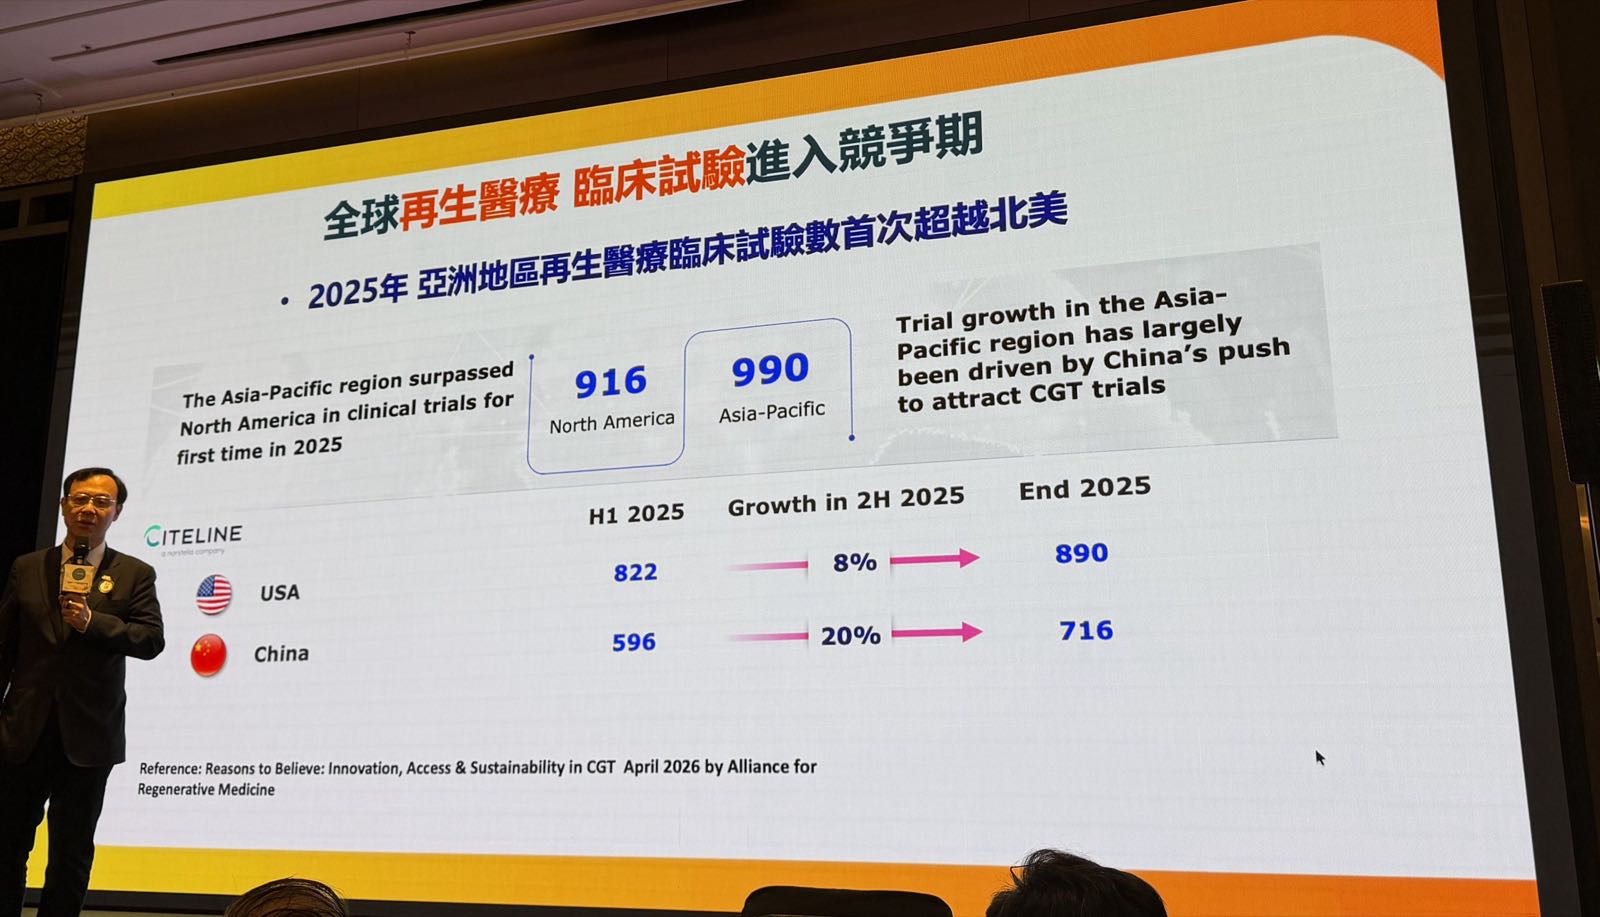 簡報第 6 頁 全球再生醫療臨床試驗進入競爭期
2025 年,亞洲地區再生醫療臨床試驗數首次超越北美:北美 916 件,亞太 990 件。
- 美國:2025 上半年 822 件,下半年成長 8%,年底 890 件。
- 中國:2025 上半年 596 件,下半年成長 20%,年底 716 件。
簡報載明,亞太地區的試驗成長主要來自中國吸引 CGT 試驗的推動。(資料來源:Citeline;Alliance for Regenerative Medicine 2026 年 4 月報告。)
石崇良部長對這一頁的解讀:
「這代表未來這個產業,亞太是一個快速成長的市場。但是對台灣來講是機會也是隱憂,因為大家可以看得到中國的成長更快速。下面這個就是美國跟中國的比較,你可以看得到美國大概就是穩穩地在成長,但是中國的速度的發展的快速。這也讓我們看到台灣有它的優勢,但是也有隱憂。」
(部長現場稱這是「今年第一季的報告」;依逐字稿編按,簡報第 6 頁載的是 2025 年全年數據,來源報告發布於 2026 年 4 月。)
台灣為什麼要押 early phase 臨床試驗?
面對這個局面,石崇良部長給的方向是:
「所以我們在臨床的部分,不只是要在好的法規管理之下快速地去發展落地,更要強化 early phase 的臨床試驗。因為台灣的醫療的優勢,在 early phase、phase 1、phase 2 的臨床試驗具有優勢。但是 phase 3,因為它的 case number 是關鍵,它的 case number 通常比較大,台灣畢竟人口是比較少。」
「所以我們要用更精準的方式,我們要發展的是叫精準的臨床試驗,然後來銜接後面的上市。這就是我們根據這樣的趨勢所設計出來的一個政策。」
「精準的臨床試驗」這個詞,部長在演講中沒有進一步定義。
他在後段談附款許可時,用了「彎道超車」形容這個策略(見第三篇)。
素材要點
以下各項均出自簡報原件或逐字稿。
- 台灣再生醫療的起步年份,部長定在 2018 年(特管辦法修訂、自體細胞治療進入臨床使用)。
- 選擇技術與藥品雙軌管理的理由,部長說是「細胞治療本身特性跟傳統分子藥物的差異」。
- 簡報第 2 頁列出 2024 年全球健康照護體系的關鍵挑戰共七項;附數字者為人力短缺、財務壓力、氣候變遷三項。
- 兩個成長率分屬不同市場:精準醫療 11.5%(2023→2028,291→502 億美元)、CGT 再生醫療 34%(2025→2031,101→573 億美元)。
- 2025 年亞太再生醫療臨床試驗數首次超過北美(990 對 916)。美國 822→890(半年成長 8%),中國 596→716(半年成長 20%)。簡報載明亞太成長主要來自中國。
- 部長表示台灣在 phase 1、phase 2 具有優勢,phase 3 因收案數需求較大而台灣人口較少;方向是強化 early phase,發展「精準的臨床試驗」銜接上市。
編者觀察
以下是我的判斷與推論,素材沒有這樣說,與上文的引述及簡報內容分開閱讀。
關於兩個成長率。 部長併述這兩個數字時,要傳達的方向我讀成是「量級變了」:疫情剛結束時看到的是一成多,今年看再生醫療這一塊是三成多。這個對比作為政策動因是清楚的,但兩個數字既然分屬不同市場,嚴格說它不構成同一標的的前後比較。要支持「量級變了」,需要的是同一市場在不同時點的兩次預測,這份素材沒有提供。
關於中國的增速。 半年成長 20% 對 8%,成長率是 2.5 倍。若改用件數增量計算(中國 +120 件、美國 +68 件),倍數是 1.76。兩種算法的倍數不同,但都指向同一個方向:「亞太超越北美」這個結果,推動力主要不在台灣。
關於 early phase 策略。 部長沒有定義「精準的臨床試驗」。我把它放回整場演講的脈絡後,讀成這條路徑:早期試驗做快做好,再用附款許可讓產品在完成第二期後有機會提前上市,上市後以真實世界數據續補證據。這是我的串接,素材沒有把這三段明確連成一條路線。
關於人口限制。 部長說 phase 3「case number 通常比較大,台灣畢竟人口是比較少」。我一度把它寫成「收案數的上限是人口、不是努力可以補的」,這個絕對化是我加的——他在演講後段其實談到跨中心結合與收案數位化,那正是在處理這個限制。人口是不利因素,但素材不支持把它寫成無解的天花板。
關於倫理與法規的關係。 部長把技術進步與倫理爭議並列著講,後面的廣告事前審查、細胞源頭管理、資訊揭露也確實都指向保護民眾。但把三者統整成「都是為了回應倫理爭議」是我補的因果鏈;素材給每一項的理由分別是避免誤導、避免錯誤、保護民眾。
系列下一篇:雙軌制的設計邏輯 · 錢、速度,與亞太罕病創新治療中心
💬 留言討論
載入中...