TL;DR — 2025 年亚太再生医疗临床试验数以 990 件首度超越北美的 916 件,但拆开看,中国下半年成长 20%、美国 8%。卫福部长石崇良把这个反转读成「机会也是隐忧」,并给出台湾的方向:不追 phase 3,强化 phase 1、phase 2 的早期试验优势。
2026 年 8 月 15 日,卫生福利部石崇良部长在 2026 生命科学.知识产权.品牌金融国际高峰论坛谈〈再生医疗法推动与国际接轨〉,演讲 22 分钟、简报 20 页。这是三篇整理的上篇,对应简报第 1 至 6 页与演讲前段。
这条线的前几篇,我拆过再生医疗的权责关系与附款许可的准入路径;这三篇处理的是同一套制度上路后的第一次官方公开说明。更多这类记录收在沉思与记忆。
关于本文的来源分层
- 引号内为石崇良部长现场发言,依顺稿引录。
- 未加引号的叙述,内容出自简报原件或逐字稿。第 2 页的部分细节原仅见于简报原图,已依原图补录。
- 编者本人的判断与推论,一律集中在文末「编者观察」,不混入正文。
台湾再生医疗的起点为什么是 2018 年?
 简报第 1 页 演讲封面:再生医疗法推动与国际接轨
石崇良部长把台湾再生医疗的起点放在 2018 年。
「再生医疗,台湾真正的起步,当然我们过去很长的时间都有临床试验,不过真正的起步应该是在疫情之前的 2018 年。那一年我们修订了特管办法,让自体的细胞治疗可以进入到临床使用。在一些严格的规范之下,台湾从过去单纯去做临床试验,走到可以在临床应用。」
接着他说仍有问题:「不过还是碰到很多的问题,包含它程序的繁琐,包含它的扩散能力等等。」
因此有了双法与双轨制。他说明选择双轨的理由:「着眼在细胞治疗本身特性跟传统分子药物的差异,所以我们采取技术与药品的双轨管理制度。」目的是「让临床试验跟产品之间的接轨能够更快。最终就是希望能够 early access,让更多的民众在需要的时候,能够有使用的机会。」
双轨制的细节见第二篇。这一篇处理的是简报前六页:他用什么理由说明现在要动。
后疫时代全球医疗体系面临哪些关键挑战?
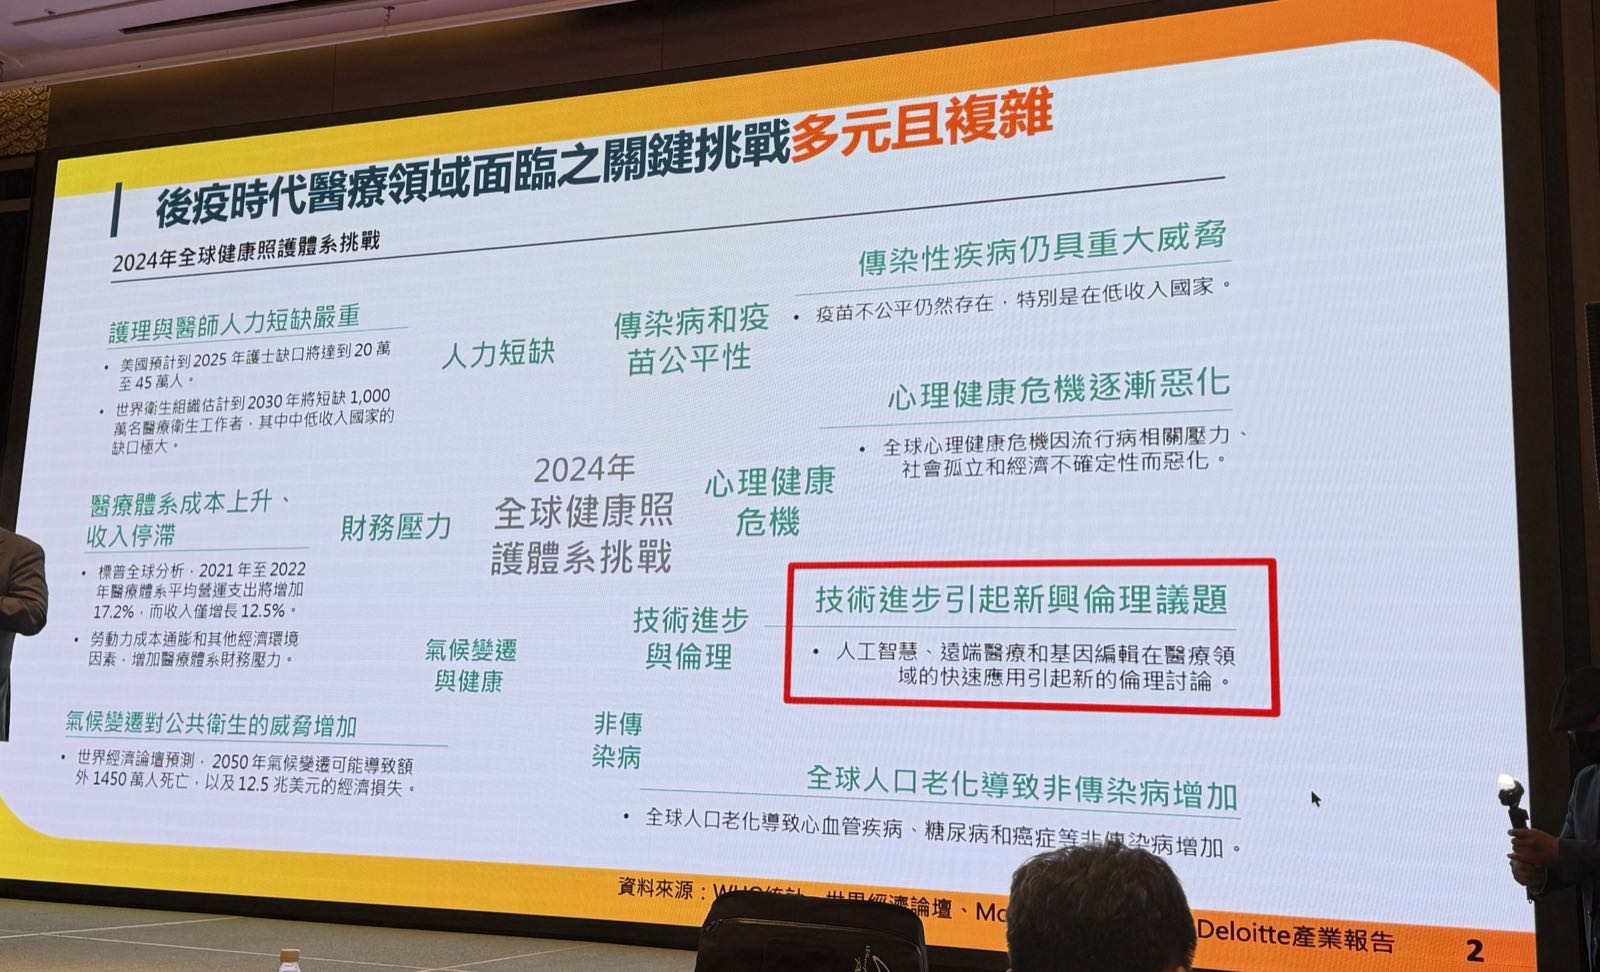 简报第 2 页 后疫时代医疗领域面临之关键挑战
简报第 2 页列出 2024 年全球健康照护体系的关键挑战,页面副标为「多元且复杂」。中央轮状图上有七项:人力短缺、财务压力、传染病和疫苗公平性、心理健康危机、技术进步与伦理、气候变迁与健康、非传染病。
以下三项附有数字说明。
人力短缺。 美国预计到 2025 年护士缺口达 20 至 45 万人。世界卫生组织估计到 2030 年将短缺 1,000 万名医疗卫生工作者,其中中低收入国家的缺口极大。
财务压力。 原图标示为标普全球分析:2021 至 2022 年医疗体系平均营运支出增加 17.2%,收入仅成长 12.5%,两者相差 4.7 个百分点。原图另列劳动力成本通膨与其他经济环境因素,也在增加医疗体系的财务压力。
气候变迁。 世界经济论坛预测,2050 年气候变迁可能导致额外 1,450 万人死亡,以及 12.5 兆美元的经济损失。
简报用红框标出的是另一项:技术进步引起新兴伦理议题——人工智能、远端医疗与基因编辑在医疗领域的快速应用,引起新的伦理讨论。
(资料来源:WHO 统计、世界经济论坛、McKinsey 产业报告、Deloitte 产业报告。)
石崇良部长在这一页讲了一段话:
「我认为二十一世纪是医学史上非常重要的一个时刻。像我们过去想象的长生不老药,不断地发生,而且在落地当中。大家可以想象,你在星际大战里面看到的机器人,现在竟然就已经在我们的旁边走动。这在二十一世纪的医疗进步上,我们过去可能想了很久,但是现在陆陆续续可以看得到。」
随即补上:「但是这些技术的进步,也有很多新的伦理争议出现,这个也是我们必须重视的。所以我们面临到一些挑战,同时也有一些机会。特别是在机会的部分,就是整个政策上如何去引导再生医疗这个领域跟产业的方向的发展。」
台湾的挑战与机会
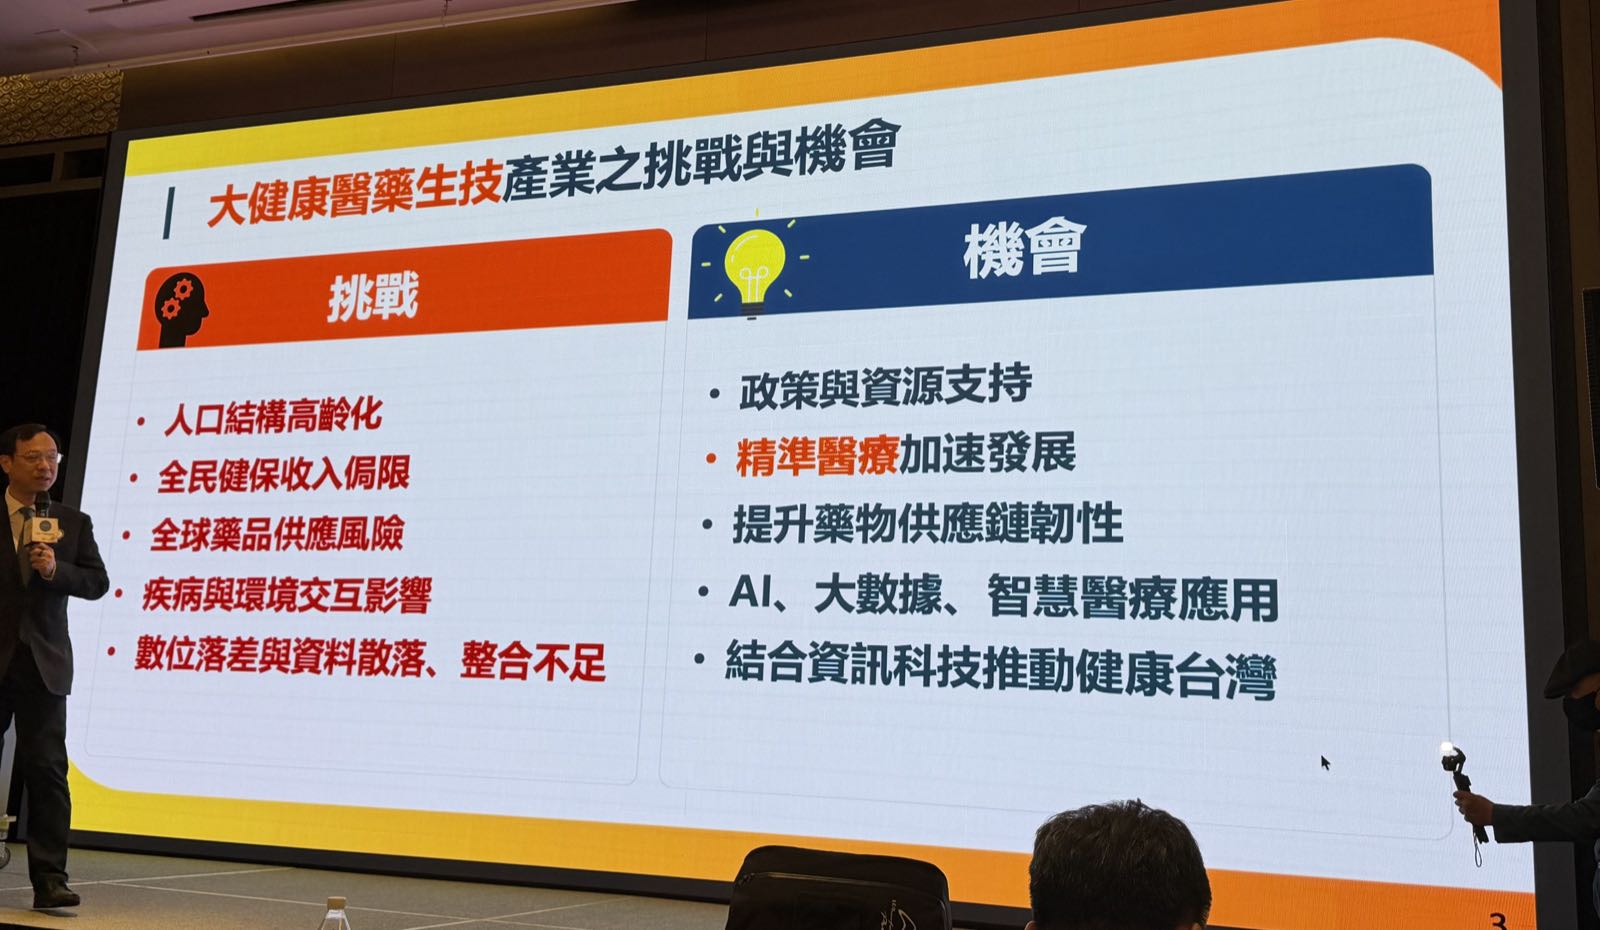 简报第 3 页 大健康医药生技产业之挑战与机会
简报第 3 页把场景拉回台湾。
挑战:人口结构高龄化;全民健保收入局限;全球药品供应风险、疾病与环境交互影响;数字落差与数据散落、整合不足。
机会:政策与资源支持、精准医疗加速发展;提升药物供应链韧性;AI、大数据与智能医疗应用;结合信息科技推动健康台湾。
11.5% 和 34%:两个成长率各自在讲哪个市场?
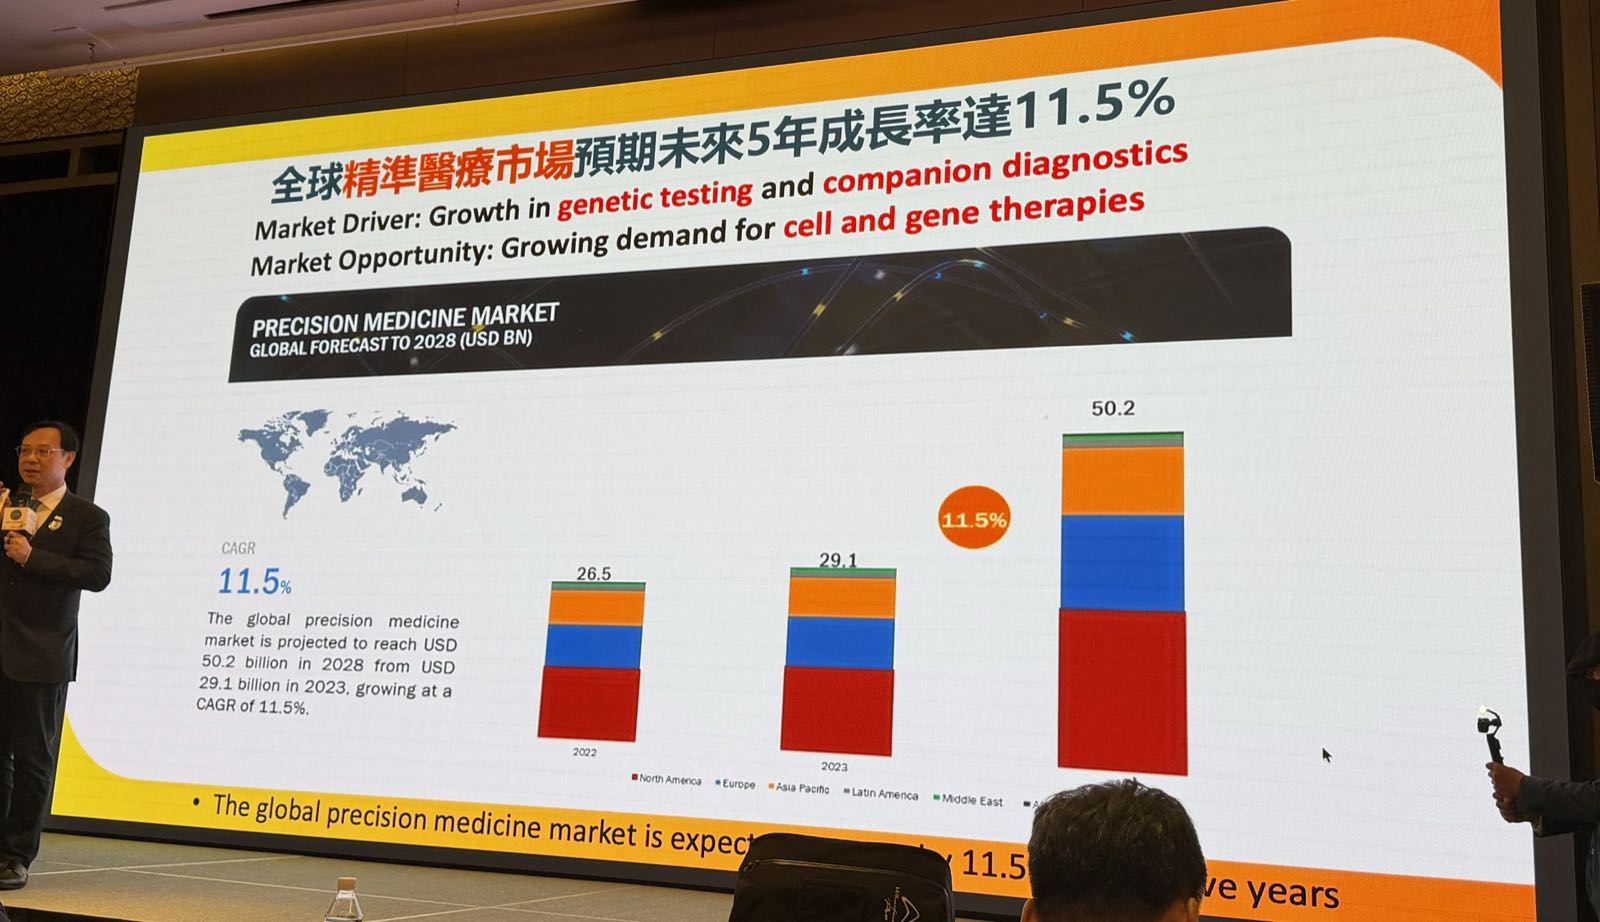 简报第 4 页 全球精准医疗市场预期未来 5 年成长率达 11.5%
简报第 4 页是精准医疗市场。 全球规模 2022 年 265 亿美元、2023 年 291 亿美元,预估 2028 年达 502 亿美元,年复合成长率 11.5%。市场驱动力来自基因检测与伴随式诊断的成长;市场机会来自细胞与基因治疗的需求增加。区域结构涵盖北美、欧洲、亚太、拉丁美洲、中东、非洲。(资料来源:Precision Medicine Market, Global Forecast to 2028。)
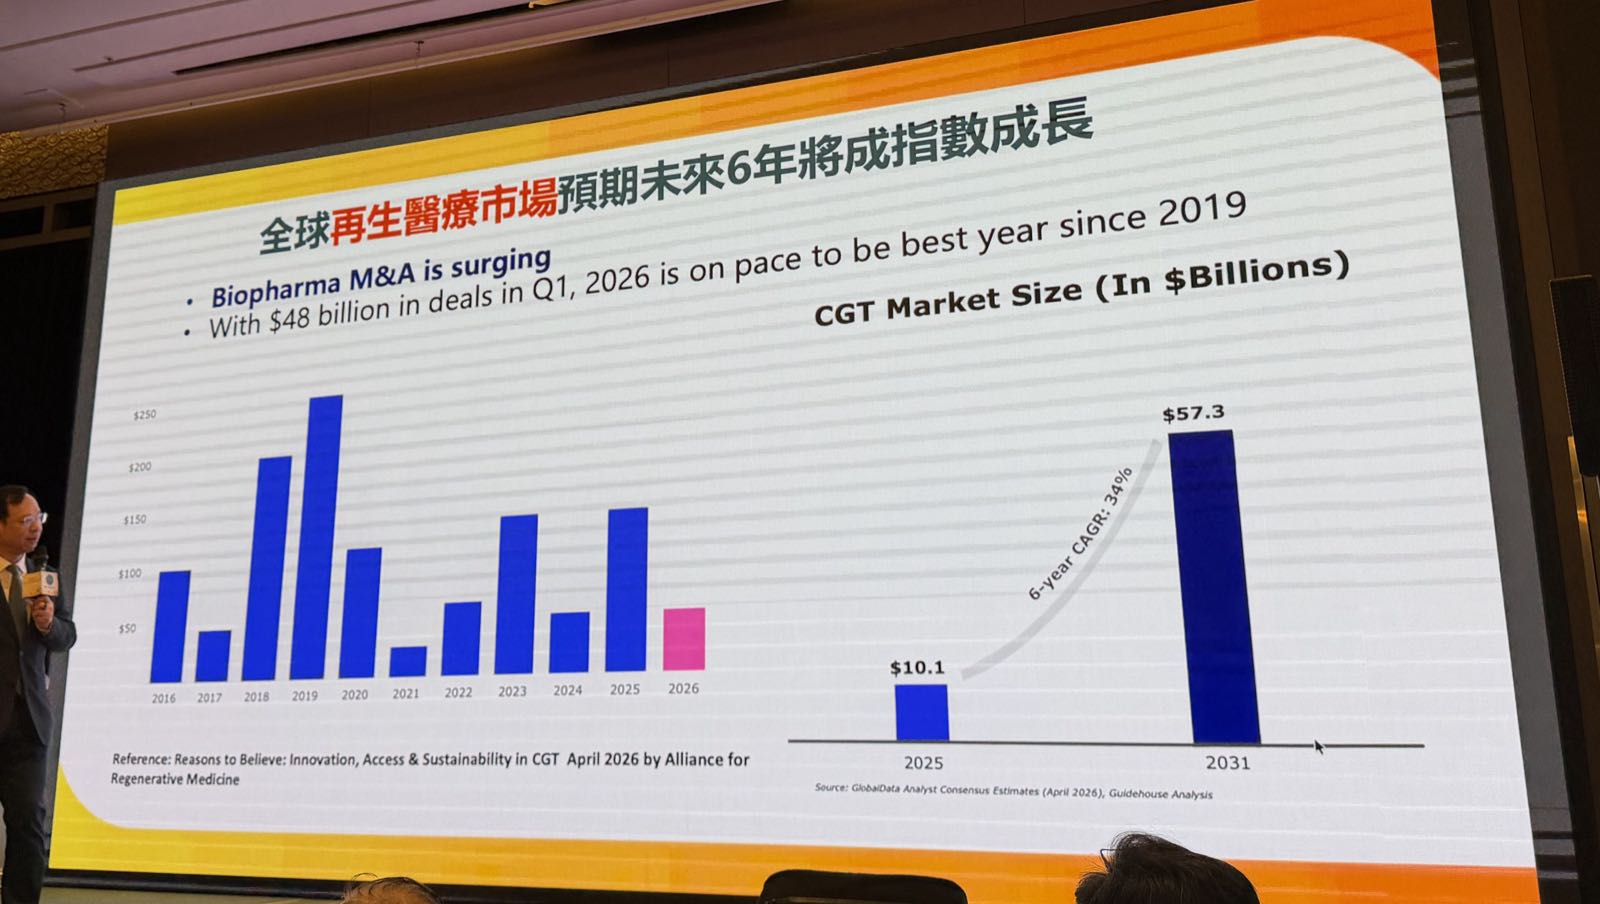 简报第 5 页 全球再生医疗市场预期未来 6 年将成指数成长
简报第 5 页才是再生医疗市场。 细胞与基因治疗(CGT)市场规模 2025 年 101 亿美元,预估 2031 年达 573 亿美元,六年年复合成长率 34%。同一页另载:生物制药并购热度上升,2026 年第一季交易金额已达 480 亿美元,可望成为 2019 年以来最好的一年。(资料来源:Alliance for Regenerative Medicine《Reasons to Believe: Innovation, Access & Sustainability in CGT》2026 年 4 月;GlobalData Analyst Consensus Estimates 2026 年 4 月;Guidehouse Analysis。)
石崇良部长在台上把两个数字对着讲:
「当时的预测是以 11.5% 的速度成长⋯⋯但是今年的预测不同了。大家可以看得到,从 2025 年为基准,再往后推六年到 2031 年,这六年是以 34% 的成长。刚刚大家还记得那个数据是 11.5%,那是在疫情刚结束的时候。今年再往前去看的时候就发现,走出疫情之后,未来的预估是以 34% 的成长。」
**这里要说清楚:11.5% 是精准医疗市场、34% 是 CGT 再生医疗市场,两者是不同的市场,不是同一个市场的前后两次预测。**部长在现场把两张投影片并着讲,引用数据时应回到简报原件的归属。逐字稿编按亦已就此标注。
亚太的临床试验数什么时候超过北美?
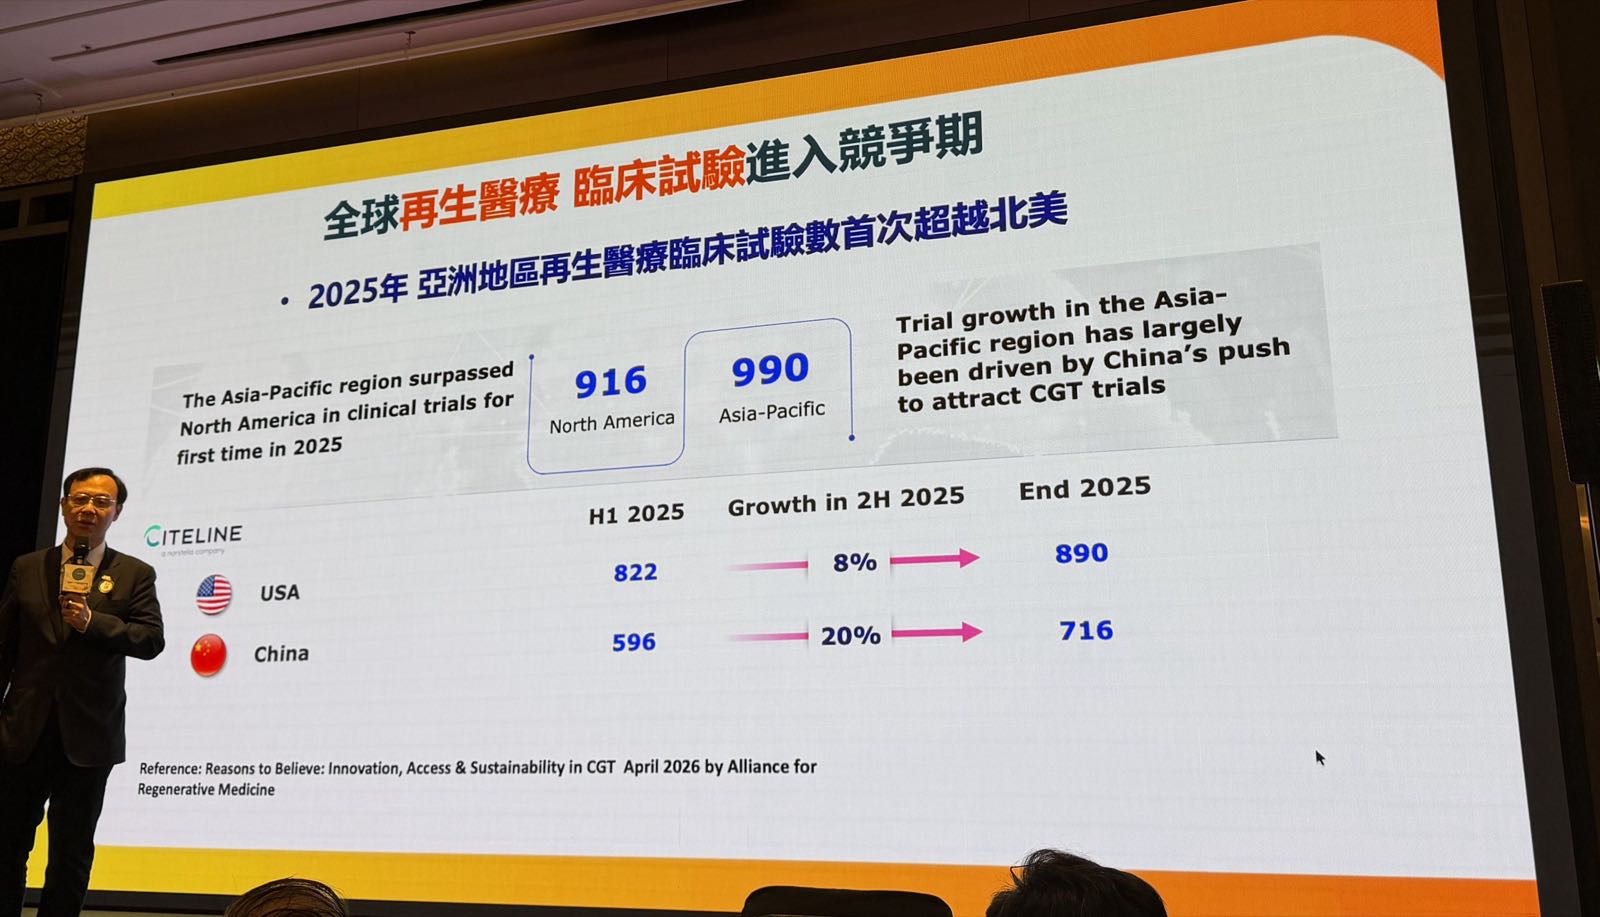 简报第 6 页 全球再生医疗临床试验进入竞争期
2025 年,亚洲地区再生医疗临床试验数首次超越北美:北美 916 件,亚太 990 件。
- 美国:2025 上半年 822 件,下半年成长 8%,年底 890 件。
- 中国:2025 上半年 596 件,下半年成长 20%,年底 716 件。
简报载明,亚太地区的试验成长主要来自中国吸引 CGT 试验的推动。(资料来源:Citeline;Alliance for Regenerative Medicine 2026 年 4 月报告。)
石崇良部长对这一页的解读:
「这代表未来这个产业,亚太是一个快速成长的市场。但是对台湾来讲是机会也是隐忧,因为大家可以看得到中国的成长更快速。下面这个就是美国跟中国的比较,你可以看得到美国大概就是稳稳地在成长,但是中国的速度的发展的快速。这也让我们看到台湾有它的优势,但是也有隐忧。」
(部长现场称这是「今年第一季的报告」;依逐字稿编按,简报第 6 页载的是 2025 年全年数据,来源报告发布于 2026 年 4 月。)
台湾为什么要押 early phase 临床试验?
面对这个局面,石崇良部长给的方向是:
「所以我们在临床的部分,不只是要在好的法规管理之下快速地去发展落地,更要强化 early phase 的临床试验。因为台湾的医疗的优势,在 early phase、phase 1、phase 2 的临床试验具有优势。但是 phase 3,因为它的 case number 是关键,它的 case number 通常比较大,台湾毕竟人口是比较少。」
「所以我们要用更精准的方式,我们要发展的是叫精准的临床试验,然后来衔接后面的上市。这就是我们根据这样的趋势所设计出来的一个政策。」
「精准的临床试验」这个词,部长在演讲中没有进一步定义。
他在后段谈附款许可时,用了「弯道超车」形容这个策略(见第三篇)。
素材要点
以下各项均出自简报原件或逐字稿。
- 台湾再生医疗的起步年份,部长定在 2018 年(特管办法修订、自体细胞治疗进入临床使用)。
- 选择技术与药品双轨管理的理由,部长说是「细胞治疗本身特性跟传统分子药物的差异」。
- 简报第 2 页列出 2024 年全球健康照护体系的关键挑战共七项;附数字者为人力短缺、财务压力、气候变迁三项。
- 两个成长率分属不同市场:精准医疗 11.5%(2023→2028,291→502 亿美元)、CGT 再生医疗 34%(2025→2031,101→573 亿美元)。
- 2025 年亚太再生医疗临床试验数首次超过北美(990 对 916)。美国 822→890(半年成长 8%),中国 596→716(半年成长 20%)。简报载明亚太成长主要来自中国。
- 部长表示台湾在 phase 1、phase 2 具有优势,phase 3 因收案数需求较大而台湾人口较少;方向是强化 early phase,发展「精准的临床试验」衔接上市。
编者观察
以下是我的判断与推论,素材没有这样说,与上文的引述及简报内容分开阅读。
关于两个成长率。 部长并述这两个数字时,要传达的方向我读成是「量级变了」:疫情刚结束时看到的是一成多,今年看再生医疗这一块是三成多。这个对比作为政策动因是清楚的,但两个数字既然分属不同市场,严格说它不构成同一标的的前后比较。要支持「量级变了」,需要的是同一市场在不同时点的两次预测,这份素材没有提供。
关于中国的增速。 半年成长 20% 对 8%,成长率是 2.5 倍。若改用件数增量计算(中国 +120 件、美国 +68 件),倍数是 1.76。两种算法的倍数不同,但都指向同一个方向:「亚太超越北美」这个结果,推动力主要不在台湾。
关于 early phase 策略。 部长没有定义「精准的临床试验」。我把它放回整场演讲的脉络后,读成这条路径:早期试验做快做好,再用附款许可让产品在完成第二期后有机会提前上市,上市后以真实世界数据续补证据。这是我的串接,素材没有把这三段明确连成一条路线。
关于人口限制。 部长说 phase 3「case number 通常比较大,台湾毕竟人口是比较少」。我一度把它写成「收案数的上限是人口、不是努力可以补的」,这个绝对化是我加的——他在演讲后段其实谈到跨中心结合与收案数位化,那正是在处理这个限制。人口是不利因素,但素材不支持把它写成无解的天花板。
关于伦理与法规的关系。 部长把技术进步与伦理争议并列着讲,后面的广告事前审查、细胞源头管理、信息揭露也确实都指向保护民众。但把三者统整成「都是为了回应伦理争议」是我补的因果链;素材给每一项的理由分别是避免误导、避免错误、保护民众。
系列下一篇:双轨制的设计逻辑 · 钱、速度,与亚太罕病创新治疗中心
💬 留言讨论
加载中...